保变电气 特高压低估蓝筹,核电军工双翼加持
在“双碳”目标引领的能源革命浪潮中,特高压作为清洁能源跨区域输送的“主动脉”,迎来了新一轮建设高峰。保变电气(600550)作为国内输变电设备领域的骨干企业,凭借在特高压领域的深厚积淀,以及核电、军工等多元概念的想象空间,正成为市场关注的焦点。本文将从特高压景气度、核电业务布局及军工资产注入预期三个维度,剖析保变电气的投资价值。
一、特高压建设提速,输变电龙头显著受益
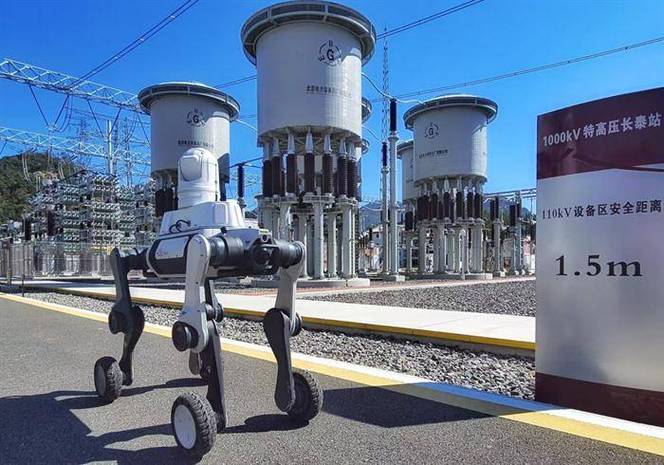
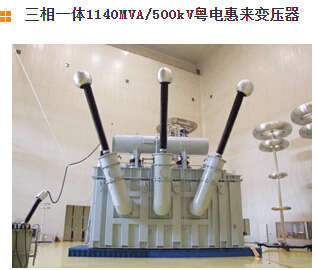
特高压电网是解决我国能源资源与负荷中心逆向分布的核心方案。根据国家电网规划,“十四五”期间将新建多条特高压直流和交流工程,总投资规模超万亿元。保变电气在特高压变压器、电抗器等核心设备领域技术领先,曾参与多项国家级特高压重点工程,具备批量供货能力。随着特高压项目核准与开工节奏加快,公司订单有望持续放量,业绩弹性可观。相较于行业内部分高估值标的,保变电气当前市盈率处于历史低位,存在明显的估值修复空间,堪称特高压板块中的“低估蓝筹”。
二、核电业务稳步推进,产业链协同增强
除特高压外,保变电气在核电领域亦有布局。公司具备核电变压器等设备的制造资质和供货业绩,产品应用于多个核电项目。在积极安全有序发展核电的政策导向下,核电装机规模有望稳步增长,相关设备需求将为企业带来增量市场。公司在输变电设备领域的技术积累可与核电业务形成协同效应,提升整体竞争力。
三、军工资产注入预期,资产整合想象空间
保变电气控股股东为保定天威集团有限公司,实际控制人为国务院国资委。国资国企改革持续深化,推动资产证券化与专业化整合。公司作为输变电设备领域的上市平台,存在通过资产注入等方式整合军工相关资产的预期。尽管目前尚无明确时间表,但院所改制与军工资产证券化趋势为市场提供了想象空间,若预期兑现,将显著提升公司资产质量与盈利能力。
风险提示
特高压建设进度不及预期;核电项目审批节奏放缓;军工资产注入存在不确定性;原材料价格波动影响毛利率。
保变电气集特高压、核电、军工等多重概念于一身,当前估值处于低位,安全边际较高。在特高压新一轮建设周期与国企改革背景下,公司具备业绩改善与估值提升的双重潜力。投资者可结合行业政策与公司订单情况,保持跟踪关注。
如若转载,请注明出处:http://www.parder168.com/product/34.html
更新时间:2026-11-01 10:10:31